
La miopía de la internacionalización
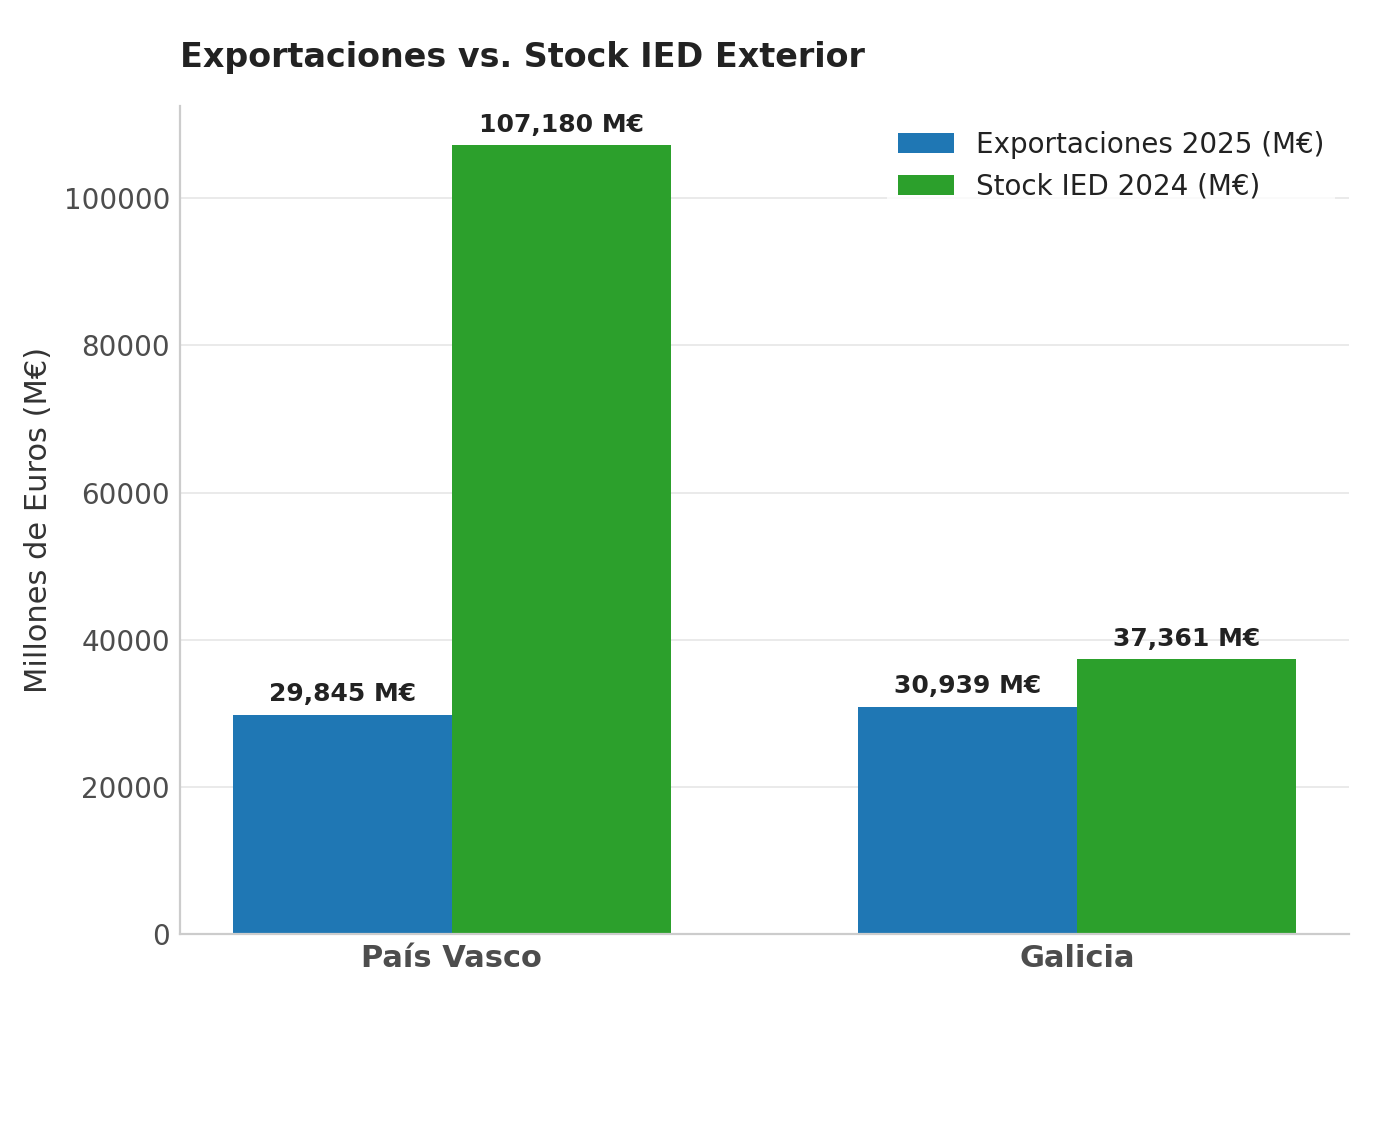
A lo largo de este año, varios periódicos y analistas se hicieron eco del sorpasso que la economía gallega había dado a la vasca en términos de valor de exportación. Según el Ministerio de Economía, en 2025 Galicia exportó mercancías por valor de 30.939 millones de euros, frente a los 29.845 millones registrados por Euskadi. Ver la tabla 21 en la página 16 de este enlace. Los análisis subsiguientes hablan de síntomas de retroceso y de pérdida de competitividad del tejido industrial vasco y de su capacidad de vender sus bienes fuera.
Tal vez estas sean interpretaciones algo precipitadas y sesgadas por mirar a un solo indicador. Como explicamos en el informe de los Campeones Ocultos vascos de este verano, según a qué mercados internacionales las empresas (vascas) quieren llegar, la importancia relativa de los diferentes modos de entrada pueden variar. Ante mercados exteriores que ejercen un mayor proteccionismo, levantan mayores barreras de entrada o imponen local content rules más estrictas, crece la relevancia de operar a través de la inversión directa. Del mismo modo, observamos que, a medida que las empresas acumulan experiencia en negocios internacionales, estas dan el salto hacia la implantación en el exterior vía plantas productivas.
Por tanto, la evolución de las exportaciones es un indicador relevante, pero para entender la proyección internacional de un territorio al completo es imprescindible analizar también su posición de inversión extranjera directa (IED). A este respecto, resultan ilustrativos los datos que se pueden sacar de GlobalInvex (también del Ministerio de Economía). Para seguir con la comparación entre Euskadi y Galicia, de esta fuente se desprende que el País Vasco acumulaba un stock de inversión empresarial en el extranjero (No-ETVE*) de 107.179,76 M€ en el año 2024 (era 63.607,78 M€ en 2020 -un incremento de +/- 70%). Galicia, por su parte, presentaba una posición de inversión en el exterior de 37.360,75 M€ en el mismo año (21.998,44 M€ en 2020: +70%). En valores absolutos, el stock vasco representa 2,87 veces el gallego. Si tomamos en cuenta la población de ambas comunidades para calcular la IED per cápita, la posición inversora en el extranjero por habitante del País Vasco multiplica por 3,48 la de Galicia.
Resulta igualmente revelador analizar el empleo que genera esta IED. El stock de IED vasco sostiene 175.265 puestos de trabajo en el exterior, mientras que el gallego genera 112.138 puestos. Esto implica una marcada diferencia en la relación capital/trabajo (611.530 €/empleo en Euskadi frente a 333.168 €/empleo en Galicia).
Esta divergencia en la intensidad de capital refleja la distinta naturaleza económica y sectorial de la implantación exterior de ambas regiones. En efecto, para comprender con rigor esta estructura es necesario abrir el foco sectorial, ya que en ambas comunidades autónomas el stock de IED está muy influido por sectores y actores tractores de gran tamaño:
1-En Euskadi, tres sectores concentran cerca del 75% del stock total No-ETVE: el Suministro de energía eléctrica y gas (~43.300 M€, impulsado por Iberdrola), los Servicios financieros (~36.800 M€, con BBVA) y la Extracción de crudo y gas (~8.100 M€).
2-En Galicia, una proporción similar se concentra en tres ámbitos: Actividades inmobiliarias (~13.500 M€, ligadas a patrimonios e inversiones como Pontegadea – el grupo de inversión y sociedad patrimonial de Amancio Ortega), Comercio al por menor (~11.000 M€, con el modelo tiendas/retail de Inditex) y Servicios financieros (~6.800 M€, con Abanca).
Lo verdaderamente revelador surge al aislar estos sectores/actores tractores del conjunto para comparar la parte que corresponde a las empresas industriales y medianas de cada territorio:
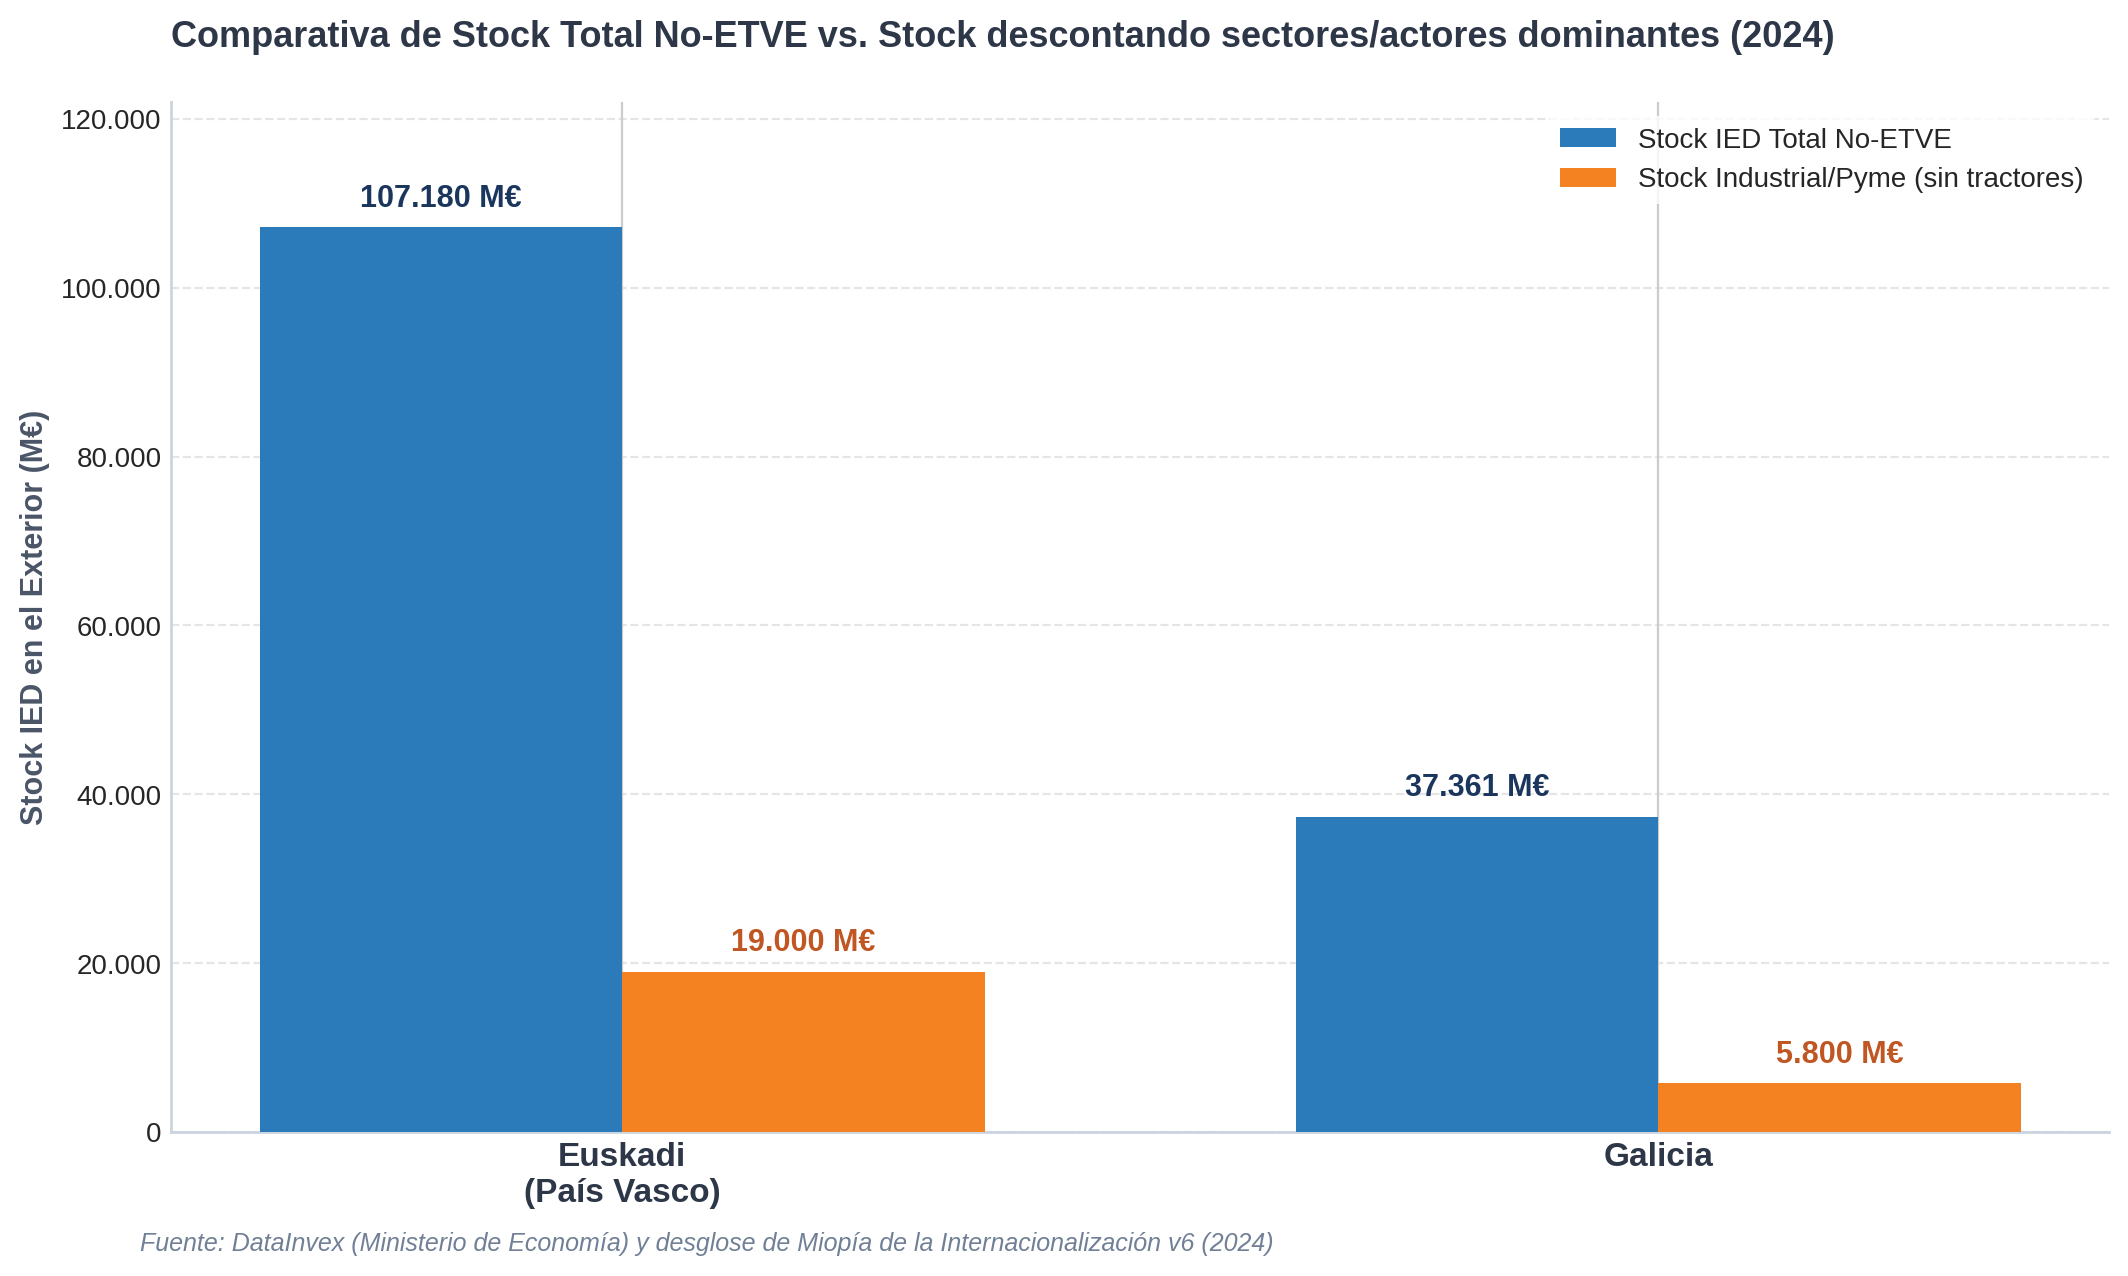
– Tras descontar la energía, los servicios financieros y la extracción, lo que resta del tejido manufacturero e industrial vasco (metalurgia, automoción, bienes de equipo, máquina herramienta, etc.) asciende a unos 19.000 M€. Esta cifra por sí sola equivale a más del 50% de todo el stock global de Galicia.
– Si hacemos el mismo ejercicio con el modelo gallego y restamos el bloque inmobiliario, el retail de moda y la banca, el tejido industrial y manufacturero restante de Galicia se sitúa en torno a los 5.800 M€.
Al poner en espejo ambos tejidos productivos de tamaño medio, se observa que el stock de la industria manufacturera vasca en el exterior más que triplica al del tejido gallego equivalente.
Conclusión: la trayectoria de la exportación vasca es importante, pero también hay que mirar cómo evoluciona el stock de inversión empresarial en el extranjero. De esta manera, observamos que la economía vasca se está adaptando al contexto global a través de la IED, y muestra signos de madurez en términos de internacionalización, versatilidad en los modos de entrada y progreso en clave de multilocalización.
Bart Kamp
20/10/2026
* “No-ETVE” significa inversión empresarial y productiva real (la economía “de verdad”). Es la abreviación de Entidad de Tenencia de Valores Extranjeros, y se refiere a sociedades holding que gestionan acciones y participaciones, pero rara vez se dedican a actividades productivas o comerciales.