
A vueltas con la productividad, otra vez (2)
Siguiendo la estela de dos posts míos recientes, aquí sobre la productividad en 2026 y aquí para el Primer Informe sobre la Productividad en España, ahora corresponde a la publicación de un “polémico” (y extenso) Informe Fénix para Cataluña, mencionado en un post anterior.
Este Informe Fénix parte del pobre desempeño del PIB per cápita de Cataluña desde los 2000 (comenzando la serie en 1980), como se puede observar en el Gráfico 1, en comparación con EE. UU. y Alemania, que, en lugar de converger, diverge con las grandes potencias económicas. Hace pocos días, con los últimos resultados de la contabilidad regional del INE, se puede observar que, mientras el PIB per cápita de España aumentó un 14,4% desde 2000 a 2024, en Cataluña solo un 1,4%, mientras en Euskadi un 17,3%.
Gráfico 1. PIB per cápita durante el período 1980-2024, para EE.UU.=100.
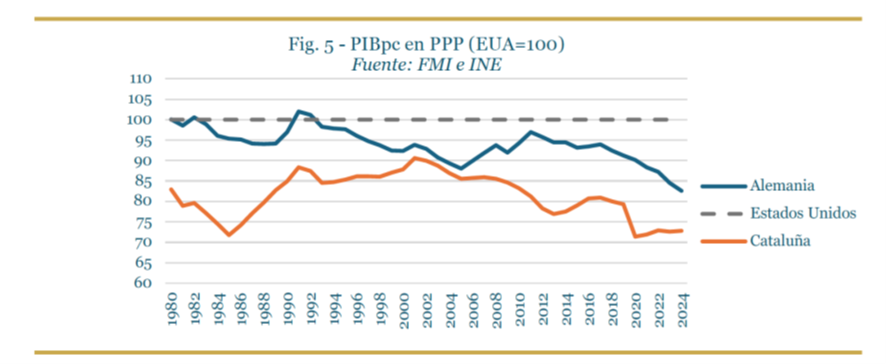
Fuente: Informe Fénix para Cataluña.
El mensaje importante es que buena parte del descenso relativo del PIB per cápita se debe a lo que ocurre fuera del sector industrial. Según señala este informe (p. 3), “El proceso de creación de puestos de trabajo ha sido muy intenso en Cataluña, y el análisis sectorial pone de manifiesto que esta creación ha tenido un carácter binario, puesto que se ha concentrado por un lado en sectores de alta productividad (industria química, industria farmacéutica, información y comunicaciones, servicios profesionales y científicos) y, por otro, en sectores de baja productividad (industria de productos alimentarios, servicios auxiliares y hostelería). La conclusión es que –al margen de mantener los esfuerzos en la innovación y el impulso a los sectores tecnológicamente emergentes, algunos de los cuales están dando resultados esperanzadores–, el énfasis debe situarse en la neutralización del crecimiento de los sectores que están restando productividad al conjunto y que lastran la prosperidad del país.”
Partiendo de que todo/a trabajador/a recibe un salario y parte de él va pagar el IRPF y su parte de cotización social, a la que hay que añadir la parte de la empresa, así como el IVA y otros impuestos, definen el concepto de salario subvencionado de esta manera:
“Ahora bien, por debajo de un determinado nivel salarial, las aportaciones a la seguridad social efectuadas –por el trabajador y por la empresa– más los impuestos directos e indirectos que paga el trabajador, no cubren el coste de los servicios públicos que el trabajador y su familia consumen. Esto quiere decir que el resto de la sociedad, la que cobra más, debe compensar con sus impuestos la diferencia fiscal entre la contribución total de este trabajador y lo que consume socialmente. Se puede decir, pues, que la ocupación de estas personas está subvencionada.”
Como reconocen, los salarios subvencionados son parte de una democracia social de derecho y del estado del bienestar, y la sociedad comparte este hecho. Partiendo de esta idea, el Informe Fénix se centra en los salarios, y, por tanto, en los hogares de familias trabajadoras por cuenta ajena. Así, se señala que hay sectores productivos en los que el salario medio es tan bajo (aquellos con salarios inferiores a 29.000 euros brutos en 2025) que, “a lo largo de su vida, lo que se le paga al trabajador no genera suficientes recursos fiscales y contribuciones sociales para financiar los servicios públicos más elementales de los que disfrutan todos los ciudadanos, y ello “implica una subvención encubierta muy importante por parte del resto de las actividades económicas del país”. Además, “Los sectores económicos que tienen estas características se sitúan, sobre todo, en el ámbito del turismo – particularmente el de sol y playa– y de la industria cárnica. A modo de ejemplo, el informe calcula que un hotel de 3* de sol y playa se beneficia de una subvención implícita de 6,8 € por pernoctación, de la que el 80% de los beneficiarios son extranjeros; que un matadero porcino se beneficia de una subvención de 9 € por tonelada de carne producida, de la cual aproximadamente el 75% es consumida fuera de Cataluña; y que el servicio de riders urbanos disfruta de una subvención equivalente a 3,5 € por cada entrega.”
Teniendo estas evidencias en cuenta, junto con un fuerte crecimiento demográfico y un escaso crecimiento de la productividad, no auguran unas buenas perspectivas para 2050. Para ello proponen:
- Acciones correctoras:
- Medir la evolución de las balanzas fiscales sectoriales para posible toma de medidas.
- Eliminar el tratamiento fiscal y regulador favorable a aquellos sectores “altamente subvencionados”.
- Subidas progresivas del salario mínimo interprofesional
- Gestión de la inmigración.
- Obligatorio el conocimiento del catalán para ocupar puestos de trabajo de atención al público y servicios de cuidado personal.
- Reducir la capacidad turística.
- Revisar las políticas de empleo (más formación, entre otros).
- Acciones de estímulo:
- Gastar más en innovación.
- Crear un fondo de inversión público para el apoyo de actividades estratégicas.
- Especializar la política de captación de inversión extranjera directa.
- Continuar impulsando la FP.
- Premiar vía subvenciones de la Generalitat y de las diputaciones aquellos municipios que promuevan la instalación de empresas de sectores no subvencionados y viceversa.
- Medidas fiscales, para atraer talento y nuevos centros de decisión:
En la tributación general:
- Revisión completa del sistema tributario.
- Indexar el IRPF a la inflación, y ajustar al alza el tipo efectivo de las rentas del capital respecto de las del trabajo.
- Revisión del régimen de autónomos.
- Elevar el mínimo exento del Impuesto de Patrimonio a 10 millones de euros (coordinando el impuesto sobre las grandes fortunas).
- Potenciar elementos adicionales a los fiscales que hagan más atractiva la reincorporación al mercado catalán de trabajadores actualmente en el extranjero (trámites burocráticos, vivienda, seguros sociales).
- Establecer un recargo en el IBI sobre las viviendas no dedicadas a primera residencia.
- En el caso de que se establezcan otros recargos, que su recaudación se afecte a algunos objetivos específicos de política económica o sociales y que su aplicación tenga carácter no permanente.
- Implementar tasas y copagos como forma de mejora de los ingresos públicos, haciéndolos extensivos a autopistas, servicios universitarios o sanitarios y sociales.
Fiscalidad empresarial
- Mejorar el tratamiento fiscal para los beneficios empresariales que se reinviertan en la empresa.
- Revisión fiscal de la tributación que afecta a la empresa familiar.
- Una administración tributaria con normas claras y que deje en las inspecciones el mínimo margen para las interpretaciones.
Veremos …