
La Inversión Extranjera Directa vasca y catalana: dos modelos de implantación internacional ante el espejo de China
A menudo, cuando se habla de la fortaleza e internacionalización de una economía, la atención se dirige a los camiones y contenedores que cruzan las fronteras aduaneras. La balanza de exportaciones de mercancías es un indicador relevante, pero parcial. En un entorno global caracterizado por el aumento de barreras comerciales, regulaciones de contenido local y bloques geopolíticos en reconfiguración, la madurez internacional de un territorio se mide crecientemente a través de la Inversión Extranjera Directa (IED): la capacidad de sus empresas para establecer filiales, plantas productivas, redes logísticas y centros de decisión en el exterior.
Al analizar las cifras de posición inversora productiva en el extranjero (No-ETVE*, excluyendo vehículos financieros e instrumentales patrimoniales), la comparación entre el País Vasco y Cataluña revela claras diferencias cuantitativas y cualitativas.
Cuadro general: volumen frente a intensidad laboral
| Comunidad Autónoma | Stock IED Productivo (No-ETVE) | Empleo Directo en el Exterior | Intensidad de Capital (Stock / Empleo) |
| País Vasco (Euskadi) | 107.179,76 M€ | 175.265 puestos | 611.530 € / empleo |
| Cataluña | 67.345,03 M€ | 190.547 puestos | 353.430 € / empleo |
Fuente: Elaboración propia a partir de datos de DataInvex (Ministerio de Economía, 2024).
En términos agregados (considerando todos los destinos y sectores receptores de IED), el stock de inversión empresarial vasco en el extranjero supera en un 59,1% al catalán.
Sin embargo, en la vertiente del empleo directo generado fuera de nuestras fronteras ocurre lo contrario: la inversión catalana sostiene en el exterior un 8,7% de puestos de trabajo más que los empleos vinculados a las empresas vascas.
¿A qué responde esta aparente desconexión entre el capital inmovilizado y la fuerza laboral desplegada?
“Zoom” sobre China y Hong Kong: dos mapas de destino contrapuestos
Si examinamos la clasificación de los principales países receptores del capital de ambas comunidades autónomas, y nos fijamos en la IED con destino China, emerge de inmediato un contraste geográfico. Mientras Cataluña sitúa a China, y a Hong Kong, entre los destinos principales de su inversión en el extranjero, China ocupa un papel secundario dentro de la cartera geográfica vasca.
Los datos oficiales de DataInvex para 2024 muestran las siguientes posiciones:
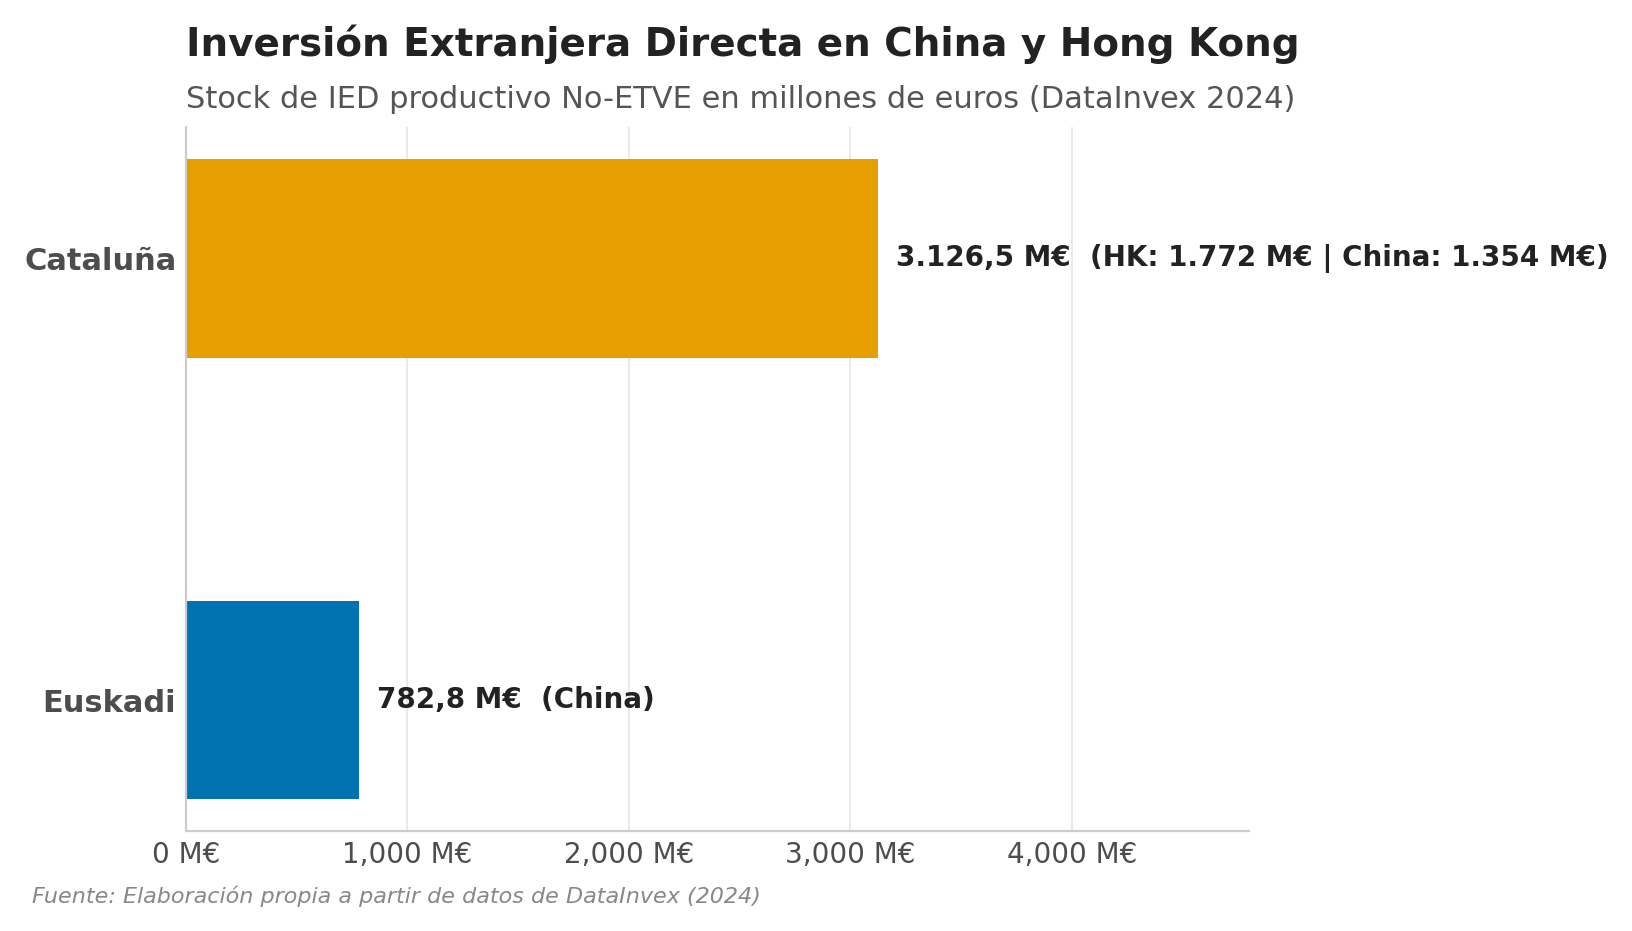
- Cataluña y su posicionamiento en Asia: El stock inversor catalán posiciona a Hong Kong en el puesto 12 mundial, con 1.772,34 M€ inmovilizados, y a China en el puesto 13, con 1.354,13 M€. Sumando ambos nodos, las empresas catalanas mantienen una posición inversora directa en el entorno chino de 3.126,47 M€. Como tal, el eje chino se situaría como el séptimo destino, prácticamente al mismo nivel que México y por delante de Alemania o Italia. El resto de la cartera catalana combina destinos europeos tradicionales (Reino Unido con +/- 13.500 M€, Suiza con +/- 6.000 M€, Irlanda, Francia) con una sólida presencia en América (Estados Unidos con más de 10.000 M€, Brasil y México).
- El eje atlántico de Euskadi: El capital vasco está intensamente volcado en el eje atlántico y en la cuenca euro-americana. Destacan de forma abrumadora México (+/- 28.000 M€), Estados Unidos (+/- 23.000 M€) y Reino Unido (+/- 13.000 M€), seguidos de países como Argentina (+/- 9.000 M€), Turquía (+/- 7.000 M€) y Brasil (+/- 6.000 M€). China ocupa la posición 16 del stock vasco con 782,81 M€, por detrás de mercados de menor volumen económico global como Uruguay, Perú, Colombia o Australia.
¿Por qué el tejido empresarial catalán ha invertido más de 3.100 millones de euros en el entorno chino mientras que Euskadi ha orientado su capital hacia otras latitudes?
Los motores sectoriales: distribución comercial frente a activos pesados
La estructura por ramas de actividad de la IED de ambas regiones explica la causa profunda de su diferente peso en el mercado asiático:
El motor catalán: dominio del comercio al por mayor y la farma-química
En el desglose sectorial de la IED catalana, el sector de Comercio al por mayor lidera con +/- 17.500 M€. Le siguen los Servicios financieros (+/- 7.500 M€), la Fabricación de productos farmacéuticos (+/- 7.000 M€), la Industria química (+/- 4.500 M€) y el Almacenamiento y transporte (+/- 4.500 M€).
Para una empresa manufacturera, farmacéutica, química o textil, invertir en China o Hong Kong no responde necesariamente al traslado de grandes plantas de ensamblaje industrial pesado. Responde a la creación de filiales comerciales propias, centros logísticos y plataformas de distribución y aprovisionamiento. Establecer una filial comercial propia en Hong Kong o Shanghái permite controlar el canal de ventas, gestionar la logística de importación y exportación y negociar sin intermediarios locales, manteniendo la producción en origen, pero dominando la comercialización en Asia. De esta manera, resulta que Hong Kong forma una base de operaciones muy importante para la región Asia-Pacífico para empresas como Puig, Mango, Torres, Roca y Grifols.
El motor vasco: la tracción de la energía, la banca y la industria fabril
En el caso vasco, la arquitectura del stock exterior está fuertemente dominada por tres grandes sectores: el Suministro de energía eléctrica y gas (+/- 43.300 M€), los Servicios financieros (+/- 36.800 M€) y la Extracción de crudo y gas (+/- 8.100 M€).
Los grandes inversores empresariales vascos (como Iberdrola en energía o BBVA en banca) se han expandido en mercados donde pueden adquirir, construir o gestionar redes eléctricas, parques de generación renovable o entidades bancarias comerciales en entornos regulados maduros o concesionales (Estados Unidos, Reino Unido, México o Brasil), marcos donde el mercado chino presenta barreras de entrada o restricciones al capital extranjero.
A su vez, si analizamos los +/- 19.000 M€ del tejido industrial y manufacturero vasco restante (bienes de equipo, automoción, maquinaria herramienta, metalurgia), observamos que estas empresas medianas han optado por la multilocalización productiva en Europa y América, instalando plantas fabriles complejas cerca de sus clientes del sector de la automoción y la energía. En lo que respecta a China, las inversiones vascas son eminentemente industriales. Los principales actores están ligados al sector de la automoción: firmas como Gestamp, CIE, Batz o Fagor Arrasate operan múltiples plantas en el país. A continuación, destacan empresas pertenecientes a los sectores de maquinaria, equipamiento eléctrico, energías renovables y electrodomésticos, como Copreci, Fagor Automation, HINE, Ibarmia, Ormazabal, Orkli, P4Q (Kinematics) y Smarmec.
Cuadro sintético: dos modos de internacionalización física
| Dimensión Analítica | El Modelo Vasco | El Modelo Catalán |
| Perfil Estratégico | Productivo e Industrial (Multilocalización de activos fijos) | Logístico y Comercial (Control del canal y la red de venta) |
| Intensidad de Capital | Muy Elevada (611.530 € / empleo) | Moderada (353.430 € / empleo) |
| Posición en China + Hong Kong | Puesto 16 en China (782,81 M€) (Por detrás de Uruguay, Perú o Australia) | Puestos 12 y 13 (Hong Kong: 1.772,34 M€; China: 1.354,13 M€; Total: 3.126,47 M€) |
| Eje Geográfico Principal | Eje Atlántico (México, EE. UU., Reino Unido, Latinoamérica) | Europa, EE. UU. y Hubs asiáticos (China, Hong Kong) |
| Sectores Tractores | Energía, banca, bienes de equipo, automoción y maquinaria | Comercio mayorista, farmacéutica, química, logística y banca |
Conclusión:
A la luz de los datos, ¿cabe concluir que Cataluña está «mejor posicionada» en China y Asia Oriental mientras que Euskadi padece un déficit de implantación en esta parte del mundo? En el fondo estamos ante dos filosofías de internacionalización distintas:
- El Modelo Catalán (Logístico-Comercial / Red de Distribución): Sin renunciar a sectores industriales de valor añadido (farma o química), destaca por volcar una parte muy sustancial de su inversión exterior en ser dueña del canal comercial. La empresa catalana busca estar presente en los nodos estratégicos de intercambio del planeta (como Hong Kong o China continental) para distribuir sus productos y controlar la cadena logística, lo que genera un volumen de empleo comercial directo proporcionalmente mayor por cada euro invertido.
- El Modelo Vasco (Productivo-Industrial Atlántico): Se caracteriza por movilizar volúmenes masivos de capital para implantar activos fijos inmovilizados (plantas industriales avanzadas, parques de generación eléctrica, redes bancarias e infraestructuras). Es un modelo de alta intensidad tecnológica y de capital por trabajador que se ha consolidado en el eje atlántico y occidental, donde sus grandes tractores y sus PYMEs manufactureras encuentran un encaje regulatorio y productivo.
Lejos de reflejar síntomas de debilidad, la posición de ambas regiones muestra dos caminos complementarios de madurez multinacional: mientras Cataluña actúa como un gestor de redes comerciales globales con fuerte anclaje en Asia, Euskadi se consolida como un inversor en activos productivos de alto valor tecnológico en el espacio atlántico.
Bart Kamp
* “No-ETVE” significa inversión empresarial y productiva real (la economía “de verdad”). Es la abreviación de Entidad de Tenencia de Valores Extranjeros, y se refiere a sociedades holding que gestionan acciones y participaciones, pero rara vez se dedican a actividades productivas o comerciales.